
一笔互换就是两只债券
一笔互换可以当作两只债券,也可以当作一串远期利率。在平坦 4% 曲线上,五年平价利率是 4.081%;支付 4.20% 的那笔价值 −528.22,收取 3.95% 的那笔价值 −181.60。两种方法一致到机器精度。
利率互换是在同一名义本金上交换固定利率与浮动利率。它可以按两只债券之差估值(一只付固定、一只付浮动),也可以按一串远期利率协议估值,每笔分别折现。
这是两种真正不同的算术方式。它们也是同一组现金流的两种表达,所以必须完全一致。这个工作簿用四项检查测试它们确实一致。
两种方法
债券法。 把固定腿的票息和最终本金按曲线折现。浮动腿在重设日等于面值:一张重设为市场利率的浮息票据永远等于其面值。所以它的现值就是名义本金。互换价值是两者之差。
远期法。 从折现因子中提取隐含远期利率,应用到每期的名义本金上,再把得到的现金流折现。不使用平价论证。
债券法依赖一个不显然的事实。远期法从最基本的定价关系把它推出来。如果平价事实错了,或者用在了错误的日期,两种方法就会给出不同结果。
两笔互换
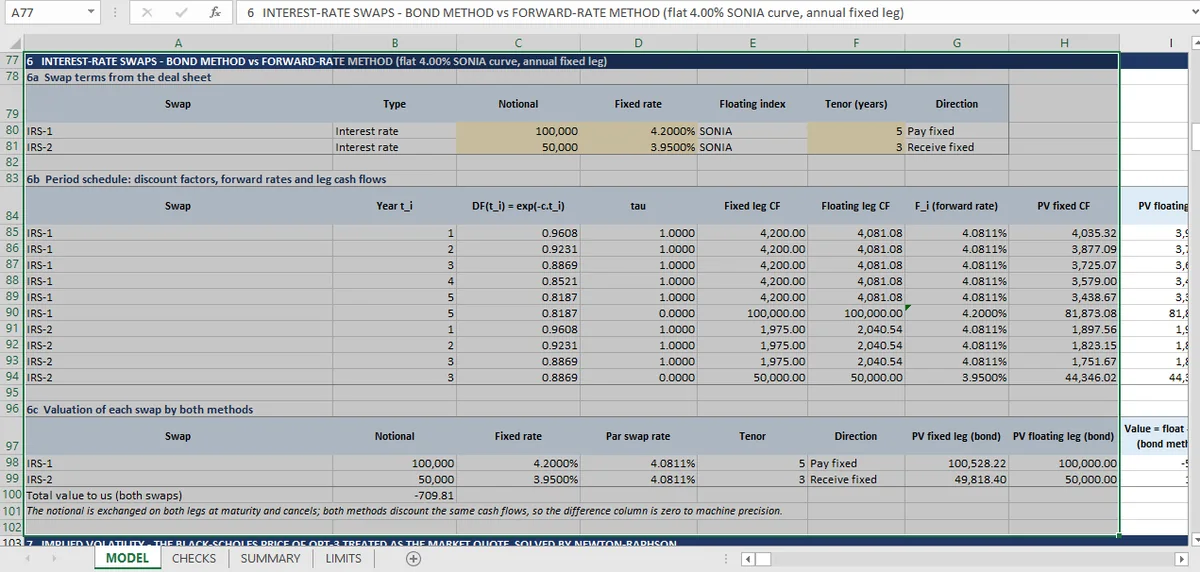
在平坦 4.00% 连续曲线、年付下,五年平价利率是 4.081%:(1 − 五年折现因子)÷ 五个年度因子之和。
| 互换 | 名义本金 | 固定利率 | 其期限的平价 | 对我们的价值 |
|---|---|---|---|---|
| IRS-1,5 年,支付固定 | 100,000 | 4.200% | 4.081% | −528.22 |
| IRS-2,3 年,收取固定 | 50,000 | 3.950% | 4.081% | −181.60 |
两个符号都来自固定利率对平价利率的比较。市场是 4.081% 时支付 4.20% 要花钱,成本大约是每年 12 个基点,五年再折现。结果落在 528。市场支付 4.081% 时收取 3.95% 同样要花钱。收取方拿到的低于公允价值,所以在半个名义本金上,头寸价值 −182。
第二个符号值得说清楚,因为同一笔互换在检查表上报告 +181.6。检查衡量的量是 PV(floating) − PV(fixed),这是支付固定头寸的价值,与方向无关。摘要报告的是「对我们的价值」,对收取固定交易会翻转符号。两个数字都对;工作簿把方向标志放在自己的一列里,没注意到这一点就去比较两张表的读者,会以为其中一个错了。
检查确立了什么
四项检查,每一项堵一个不同的洞。
两种方法在每笔互换上一致。 债券法价值与远期法价值之差在两笔上都是机器精度级的零。这项检查间接验证了平价假设。如果浮动腿不按面值定价,债券法会给出与远期利率序列不同的答案。
浮动腿按面值定价。 两笔互换的浮动腿分别是 100,000 和 50,000,与相同金额的名义本金对照,误差在 10⁻¹⁴ 内。这是债券法所依赖的假设,被直接检查而不是假设。
四项检查都没有确立的是 4.00% 是不是正确的曲线。平坦曲线是工作簿声明的局限:没有逐段推导的期限结构、没有单独的预测曲线、没有 OIS 基差。在真实曲线上,两笔互换都会对照折现曲线和预测曲线估值,而两者通常不同,互换价值会随基差移动。
为什么两种方法是正确标准
单一方法无法告诉你它对不对。如果只有远期法给出 −528.22,读者就得手工检查远期提取、折现和天数计算才能相信它。
两种方法只共享现金流定义,能抓住单方法模型隐藏的一类错误:符号惯例用错腿、折现因子用错日期、平价假设用在非重设日。这里的检查很紧,万亿分之一(10⁻¹²),所以任何这类错误都会立刻暴露。
同样的逻辑驱动工作簿的期权一侧,闭式价格与格点必须收敛。这是整个主题里最可复用的想法:只要一个量能用两种方式算,就算两遍再相减。模拟有它自己的版本:蒙特卡洛收敛 把数值估计对照第二条路径。
格点收敛一文 是同一论证的期权侧版本,希腊字母一文 把它应用到导数而不是价格,这些互换没有使用的闭式解在Black-Scholes 一文 里,17 项检查的完整清单见衍生品页面。
两条估值路径保留在同一张表里,债券法和远期法每次重算都会相减;Mica 没有把其中一条挪到别处。一张表里的两条路径也是让减法保持可见的Excel 布局。