
风险平价:一个不同于均值-方差的目标
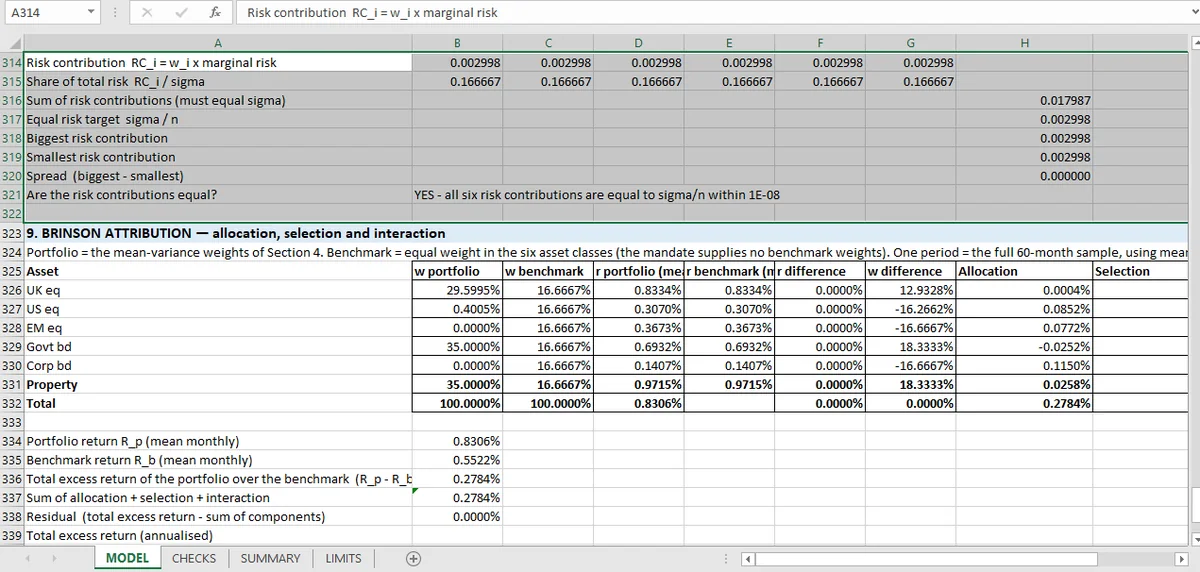
风险平价忽略预期收益,改为均等化风险贡献。三项检查覆盖它:权重之和为 1、贡献加总为组合波动率,以及最大与最小贡献之间的差距接近零:这里是 0.003。
均值-方差最大化风险调整后收益。风险平价完全忽略预期收益,均等化每项资产对总风险的贡献。
工作簿把两者都算出来。优化组合的年化波动率是 7.43%;等风险贡献组合是 6.23%。不同目标,不同组合,而它们之间的差距衡量收益预测在起多大作用。
三条断言
风险平价容易陈述,也容易做错,而三项检查覆盖它。
权重之和为 1。 和任何组合一样,失败模式也一样:归一化错误留下未投资的现金。
风险贡献加总为组合波动率。 这是按定义就该成立的检查。每项资产的贡献是它的权重乘它对波动率的边际贡献;加总起来必须等于总量。这里月度的和是 0.017987,与组合波动率 0.017987 相符。
最大与最小贡献之间的差距接近零。 工作簿报告为 0.002998:一个小残差而不是精确的零,因为均等化是迭代求解的,并在某个容差处停下。
第三个数字才是该看的。贡献在 0.002 量级时,差距有 0.003,这样的风险平价解并不是完全相等;它是在求解器容差内相等,而容差是一个选择。
为什么定义性检查要紧
可加恒等式——贡献加总为波动率——是这个概念能自洽的前提。如果一个模型算出的贡献加总为别的东西,「等风险」目标就等于在均等化一个与组合风险无关的量。这与关键利率久期 对曲线分解要求的可加性相同,只是用在风险而不是价格上。
它也是一项检查:协方差矩阵被正确使用。贡献取决于边际波动率,而边际波动率来自协方差矩阵;一个尺度错误的矩阵会先在这里显形,再在权重里显形。
风险平价不做什么
它忽略预期收益。 这就是重点,也是局限:等风险不等于等回报,在某一资产类别跑赢的时期,组合会落后于考虑收益的配置。
它对协方差矩阵敏感。 六十个月的样本协方差是输入,风险平价继承其中每一个估计误差。收缩或因子模型会改变权重。
它没有杠杆。 真正的风险平价策略常常加杠杆到目标波动率。工作簿的配置只做多、无杠杆,所以它的波动率是 6.23%,而不是按均等化风险预算加杠杆后的水平。
比较风险平价与均值-方差
工作簿报告两个组合及其波动率。它没有报告的是风险平价组合的收益,或任一组合的夏普。
这是读者可以手工补上的缺口,而结果通常才是有意思的部分:如果等风险产生相似的夏普、但集中度不同,配置决策就变成了治理问题,而不是收益问题。那种比较正是财务报告自动化 应该做成常规而不是手工的事情。
均值-方差一侧有它自己的最优性条件,在KKT 一文 里,约束扫描 对两者都适用。得到的收益从哪来,是归因,全部 24 项检查连同结果,都在组合页面。
均等化可以被检查,而不是只靠断言:Mica 把每项风险贡献算成协方差矩阵上的公式。