
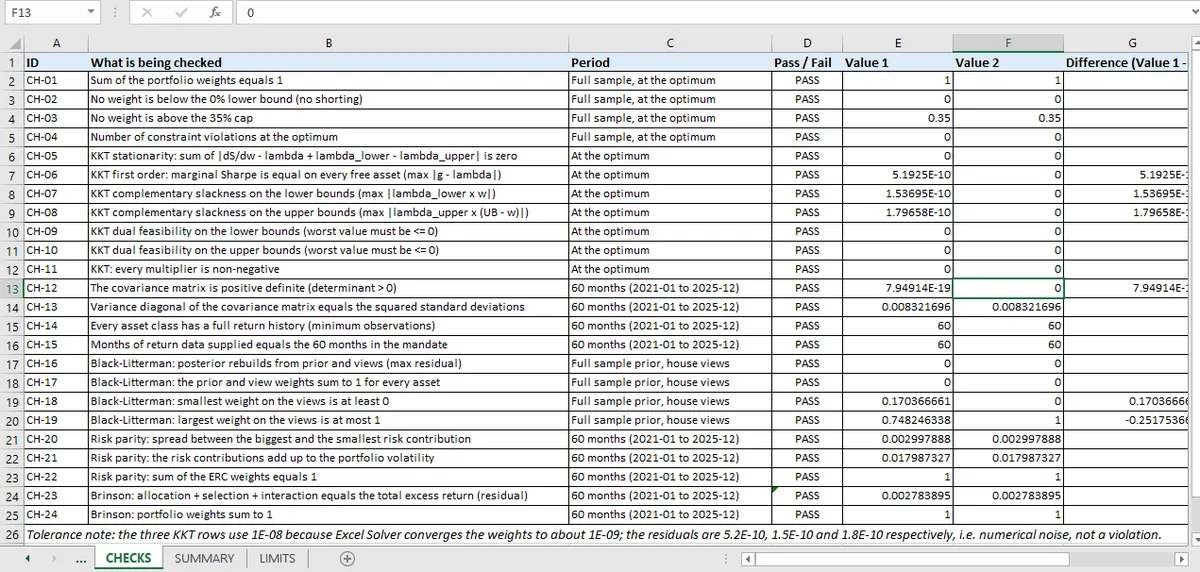
四个问题,24 项检查
24 项检查横跨四种主张:组合是否可投资、它是否最优、输入是否可靠,以及支撑模型是否成立。每一组的失败方式都不同,这就是它们被分开检查的原因。
大多数模型回答一个问题。组合工作簿回答四个,而检查按它们回答哪一个来分组。
| 问题 | 检查数 | 什么证明它 |
|---|---|---|
| 组合是否可投资? | 4 | 权重之和为 1、边界被遵守、零违反 |
| 它是否最优? | 7 | KKT 条件、正定协方差 |
| 输入是否可靠? | 4 | 完整历史、协方差对角线、正定性 |
| 故事是否成立? | 9 | Black-Litterman 重建、风险平价恒等式、归因可加性 |
这与固定收益工作簿 结构不同,那里每项检查都是一个价格对照一次重定价。这里的检查对照的是条件:答案必须满足的性质。条件这一关更难糊弄过去。
三个值得引用的结果
权重 29.6 / 0.4 / 0 / 35 / 0 / 35。 两项资产在上限,两项在零。这个形态是优化器在告诉你哪些约束起作用,而它比产生它的收益预测更能说明问题。
夏普比率 0.813,对应 9.97% 的收益和 7.43% 的波动率。
风险平价在 6.23% 波动率,对照优化组合的 7.43%。同样六类资产,不同目标,不同组合。工作簿报告两者而不是选择。
什么让一次优化可检查
三件事,工作簿三件都有。
目标被写明。 带 35% 上限、不做空的均值-方差。没有这个,任何检查都无法说答案对不对。
条件是已知的。 KKT 条件是有约束最优解的必要条件,而这个问题是凸的,因为协方差矩阵正定,而正定性本身就是检查之一。
输入可复现。 60 个月、六类资产、样本协方差。读者可以重算。
授权文件和 60 个月度收益是从 PDF 读出来的,有些字段需要不止一遍 OCR。一个读错的 35% 上限会改变可行集;一个错误的月度收益会改变协方差矩阵。24 项检查测试的是对转录后问题的解;授权文件和收益文件是问题陈述,不是它的答案之一。
缺少其中任何一件,24 项检查能证明的东西都会更窄。一个没有写明目标的模型只能检查内部一致性;一个协方差矩阵不正定的模型,只能检查可行性。
这个组合模型不做什么
没有压力测试。 限制表列出单期和样本协方差;情景分析恰恰要挑战这两条。压力一文 讲那会补上什么。
没有交易成本或换手。 最优解是一个目的地,不是一条路径。
没有再平衡规则。 没有任何东西说明组合多久重算一次,或权重漂移时会发生什么。
没有样本外测试。 协方差矩阵和预期收益来自组合所依据的同样 60 个月。
从哪里开始读
从约束扫描开始:四个数字,其中任何一个不对,别的都不重要。然后是 KKT 残差,它们告诉你求解器是否完成。然后是输入检查,它们告诉你问题是否提得妥当。
Black-Litterman 组和归因组不同:它们是对同一个工作簿里其他模型的检查,即使优化部分错了,它们也照样能通过,因为它们测试的是另一种计算。
这是读一个多用途工作簿时该记住的事。24 项全部通过,并不意味着某一个模型就是对的;它们意味着四个模型各自满足自己的条件,而最值得注意的失败,恰恰是一项检查因为测错了对象而通过。
两个核心支撑它:最优性在KKT 一文,可行性在约束扫描。预测层是Black-Litterman,替代配置是风险平价,检查表全貌在组合页面 上。
优化、风险平价区块和归因都在同一个工作簿里,同一个协方差矩阵因此为三者提供输入;Mica 没有为它们各建一份数据。这个共享输入是本系列为多模型表推荐的Excel 结构。