
投资组合优化:六个资产类别,一个最优解
案例背景。 输入是六类资产的 60 个月度收益——英国股票、美国股票、新兴市场、政府债券、公司债券和房地产——来自按 PDF 读取的投资授权文件和收益文件,每类资产 35% 上限,不做空。预期收益率和协方差矩阵是输入,不是输出;协方差矩阵是样本矩阵,没有收缩,也没有因子模型。一次优化器运行产出权重。这是一个用于方法演示的合成案例,不构成投资、税务或法律建议。
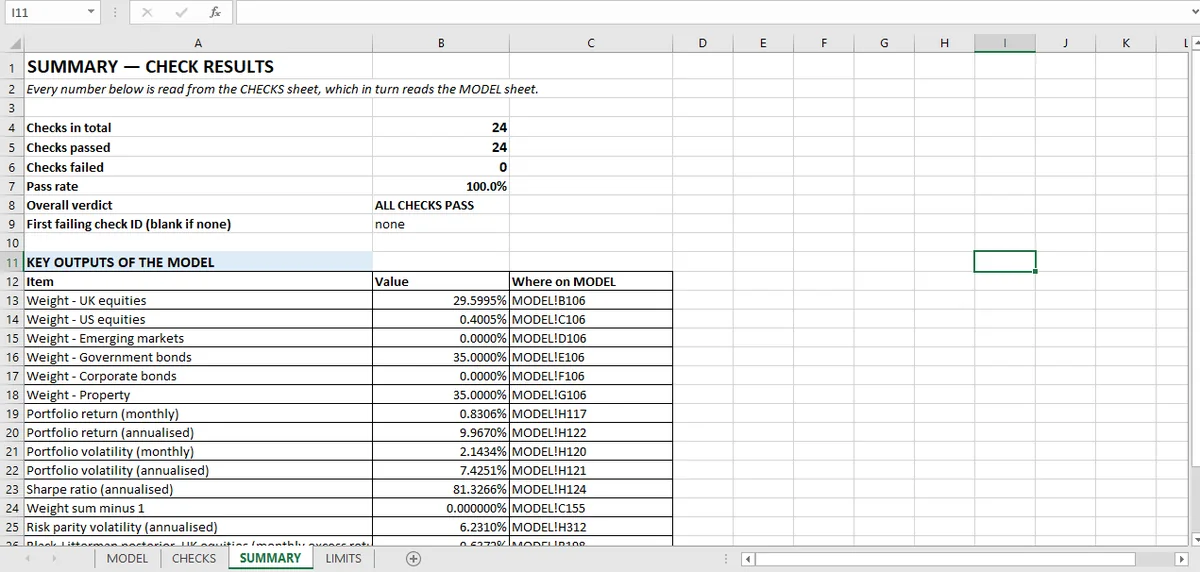
六个资产类别、35% 上限、不做空。模型的优化器返回 29.6% 英国股票、0.4% 美国股票、0% 新兴市场、35% 政府债券、0% 公司债券和 35% 房地产,夏普比率为 0.813。这些是在样本协方差矩阵上跑一次得到的输出,不是建议配置。
得到的权重:
| 资产类别 | 权重 |
|---|---|
| 英国股票 | 29.6% |
| 美国股票 | 0.4% |
| 新兴市场 | 0.0% |
| 政府债券 | 35.0% |
| 公司债券 | 0.0% |
| 房地产 | 35.0% |
| 指标 | 结果 |
| 组合收益率,年化 | 9.97% |
| 组合波动率,年化 | 7.43% |
| 夏普比率 | 0.813 |
| 风险平价波动率 | 6.23% |
| 权重之和减一 | 0.0000 |
24 项检查覆盖这个工作簿。全部通过。
24 项检查证明优化器确实解出了交给它的问题。预期收益率向量是问题的前提,不是答案的一部分。
24 项检查说明了什么
检查分四组,每组检验的主张不同。
约束(4 项检查)。 权重之和为 1;没有权重低于零;没有权重高于 35% 上限;最优解处零违反。两项资产正好卡在上限上,这就是约束起作用的样子。
最优性(7 项检查)。 KKT 条件(平稳性、互补松弛、对偶可行性、非负乘子),加上协方差矩阵的正定性和一个方差对角线恒等式。这些检查区分「求解器只是返回了一个可行解」和「返回的是最优解」。
模型输入(4 项检查)。 协方差矩阵正定;其对角线等于标准差的平方;每项资产都有完整的 60 个月;观测数符合投资授权的要求。
稳健性与归因(9 项检查)。 Black-Litterman 后验从先验和观点重建;风险平价贡献加总为组合波动率且被均等化;Brinson 归因精确分解为配置、选择与交互。
组合权重与风险平价:两个需要解释的结果
两项资产为零,两项在上限。 优化器不持有新兴市场,也不持有公司债券,并把政府债券和房地产正好持有在 35%。这不是求解器失败;有界均值-方差问题本来就会这样。在 35% 上限且不做空的情况下,最优解会集中在风险调整后收益最高的资产上,而哪些资产落在边界上,本身就是关于协方差矩阵的信息。
风险平价产生不同的波动率。 等风险贡献组合的年化波动率是 6.23%,而优化组合是 7.43%。不同目标,不同答案:均值-方差最大化夏普,风险平价不管预期收益、只均等化风险贡献。两者都不是「那个」组合,工作簿把两个都报告出来,而不是挑一个。
用大白话讲 KKT 检查
带约束的优化器必须满足 Karush-Kuhn-Tucker 条件,而大多数软件只报告权重。这个工作簿对解检查六个条件。
值得弄懂的是互补松弛:如果一项资产位于边界内部,那么对应的乘子必须为零;如果乘子为正,资产就必须卡在边界上。一项位于边界内部的资产如果带着非零乘子,这个解就不是最优解,无论权重看起来多合理。
工作簿在这些条件上的残差在 10⁻¹⁰ 量级,这是求解器精度,而不是谁随手选的容差。支撑这些检查的表结构,在面向财务的 Excel 指南 里。
对优化器的其他测试
KKT 条件 让你知道求解器完成了。约束扫描 是四条让答案能实际投资的约束。Black-Litterman 是收益率向量不再靠猜的地方。风险平价 是同样六类资产上的不同目标。归因 是必须加得起来的分解。压力测试 是这个工作簿没有的检查。整合一文 讲 24 项检查如何分成四类不同主张。
优化器看不见什么
五条限制,第一条最重要。
预期收益率是输入。 均值-方差优化对收益率向量极其敏感,而工作簿把它当作给定。这里没有一项检查在测预期收益率对不对。Black-Litterman 那一节就是为此而设,也是它单独成篇的原因。
一个期间,一个样本。 60 个月,没有分状态、没有交易成本、没有换手上限、没有再平衡规则。
协方差矩阵是样本矩阵。 没有收缩、没有因子模型、没有针对估计误差的稳健处理。为协方差矩阵提供输入的单资产收益与风险统计量,在定量工作簿 里。
只做多。 没有杠杆、不做空、没有衍生品。
没有压力测试。 工作簿没有情景分析。压力一文 讲那会补上什么,以及为什么它是自然的下一项检查。这类计算为什么要在本机智能体里跑,而不是在聊天窗口里跑,这个品类级视角见动作机器人一文。
说得实在一点:24 项检查确立优化器用给定的输入做了要求它做的事。这些输入能不能给出一个值得持有的组合,是另一个问题,工作簿也这么说。
边界写成单元格里的检查,一个起作用的约束才会同时出现在权重和 KKT 残差里;Mica 把检查放在被检查的权重旁边。
关于这个配置的问题
怎么检查一个组合优化是否正确?
用最优解自己的条件与约束去测它:权重之和为 1、没有权重越界、KKT 条件成立。这个工作簿跑 24 项检查,包括单独的约束违反扫描,发现零违反。
为什么均值-方差优化会给某些资产类别 0%?
因为最优解可能落在约束上,或者一项资产在它的预期收益下不提供分散化。这里优化器持有 0% 新兴市场和 0% 公司债券,这是角点解,不是缺少输入。
夏普比率多少算好?
没有通用门槛;它取决于资产类别、期间以及收益是否年化。这个组合在 9.97% 年化收益和 7.43% 年化波动率下达到 0.813。
它遵守约束了吗?
遵守了:权重之和为 1、没有低于零、没有高于 35% 上限、最优解处零违反。