
私募股权 IRR:一只十年期基金
案例背景。 一只十年期私募股权基金,从一份两页摘要读出:承诺出资 100,000,四家公司、五个轮次,一张分配时间表,三个情景(基准、乐观、悲观),以及一个带优先回报和附带权益(carry)的简化瀑布分配。每个输入都是构造出来的;没有真实基金、没有基金成立年份(vintage),也没有基准。这是一个用于方法演示的合成案例,不构成投资、税务或法律建议。
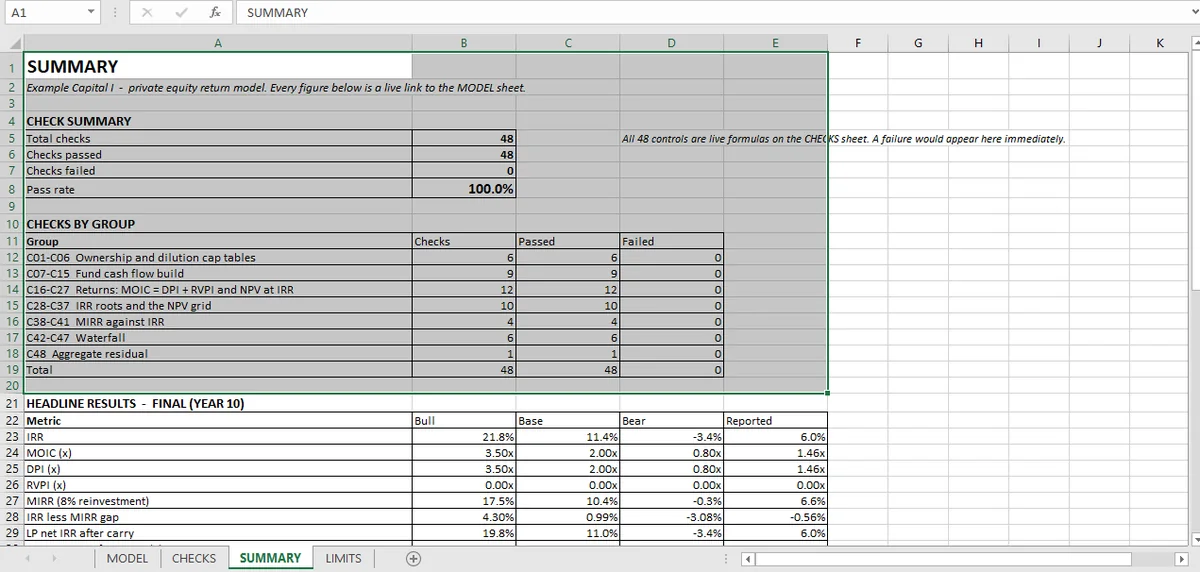
一只十年期基金:承诺出资 100,000,五轮投资,三个情景。报告的 IRR 为 6.03%,MOIC 为 1.46×,按 8% 再投资率计算的 MIRR 为 6.59%。48 项检查,包括第二组有两个正根的现金流。
| 指标 | 报告值 | 基准 | 上行 | 下行 |
|---|---|---|---|---|
| IRR | 6.03% | 11.37% | 21.76% | −3.39% |
| MOIC | 1.46× | 2.00× | 3.50× | 0.80× |
| DPI | 1.46× | 2.00× | 3.50× | 0.80× |
| RVPI | 0.00× | 0.00× | 0.00× | 0.00× |
| 按 8% 的 MIRR | 6.59% | 10.38% | 17.47% | −0.30% |
48 项检查覆盖这个工作簿。全部通过。
48 项检查证明现金流算术和根的数量。分配时间表是输入;瀑布分配检验的是给定现金流的拆分方式。
48 项检查说明了什么
检查分七组,第一组是其余各组的前提。检查的编写机制在面向财务的 Excel 指南 里。
| 组 | 检查数 | 确立了什么 |
|---|---|---|
| 股权结构表 | 6 | 每一轮之后基金与其他持有人之和为 100% |
| 基金现金流 | 9 | 催缴、分配和净现金流从组成部分重建 |
| 回报 | 12 | 每个情景下 MOIC = DPI + RVPI,含与不含当前 NAV |
| IRR 根 | 10 | 符号变化、笛卡尔上界、每个定位到的根处 NPV 为零 |
| MIRR | 4 | 位于 IRR 与 8% 再投资率之间 |
| 瀑布分配 | 6 | 各层加总为可分配金额;carry 是门槛之上的剩余 |
| 汇总 | 1 | 所有情景下 MOIC 减 DPI 减 RVPI 为零 |
发现:一组现金流,两个根
报告中的基金现金流有三次符号变化,恰好一个正 IRR,6.03%。检查用三种方式找根(定位法、NPV 网格,以及 Excel 的 IRR()),结果一致。
工作簿里的第二组现金流有两次符号变化和两个正根:6.10% 和 163.9%。
这就是本主题的意义。Excel 的 IRR() 返回它的初值碰到的那个根,而工作簿通过独立计算两个根、检查每个根处 NPV 为零、再比较 IRR() 返回什么来演示这一点。函数落在其中一个上,却不告诉你另一个存在。
一只 IRR 为 164% 的基金不是基金;它是一组符号变化两次的现金流。IRR 一文 走一遍这个案例。同样的 IRR 算术也出现在资本评估 里。
瀑布分配,以及附带权益(carry)从哪里来
分配各层对照可分配金额检查:资本返还、优先回报,然后是按门槛之上剩余计算的 GP carry。
在基准情形里,基金分配 200,000,对照 100,000 的实缴资本,支付 80,751 的优先回报,GP 提取 3,850 的 carry。各层精确加总为可分配金额,而 carry 是拿 carry 率乘门槛之上的剩余来检查,而不是对照一个敲进去的数字。
最后这项检查比看起来更重要。把附带权益按整个分配的百分比计算,而不是按门槛之上的剩余计算,是最常见的瀑布错误。它会大幅高估 GP 的份额。
基金系列的其余文章
IRR 的根 是那组有两个正确答案的现金流。倍数恒等式 是 MOIC 对照 DPI 和 RVPI。稀释 是必须闭合到 100% 的股权结构表。房地产 DCF 是这个工作簿不建模的资产类别。资本化率与杠杆 是那种方法的另一半。整合一文 讲 48 项检查如何跟随现金流。
基金模型没有覆盖什么
五条限制,前两条是结构性的。
没有房地产。 本主题有两篇文章——资本化率和房地产 DCF——讲的是工作簿不包含的方法。基金模型是私募股权,限制表也这么说;那些文章讲的是一个房地产模型需要什么。现金流搭建在DCF 实操 里完整走过。
没有市场数据。 每个输入都是人为设定的:轮次、分配时间表、情景权重。这里没有一项输入校准到真实基金或真实指数。
除 carry 外,没有毛回报到净回报的桥接。 管理费、基金费用和一个带追赶条款的门槛,都以简化形式表示。
一只基金,一个年份。 没有基金组合、没有跨年份的 J 曲线比较、没有对四分位的基准比较。
IRR 是十年现金流的一个数字。 久期、现金流的时点、再投资假设,全都被压缩进这一个数里。
说得直白一点:48 项检查确立回报算术正确,多根现金流也处理得诚实。它们对这样一只风险水平的基金,6.03% 的 IRR 算不算好结果,只字不提。
股权结构表、现金流和瀑布分配都从同一组输入读取,因为基金模型整个搭在一个工作簿里;这是 Mica 的单文件做法。
常见问题
一组基金现金流可以有不止一个 IRR 吗?
可以。IRR 是现金流多项式的根,每一次符号变化都可能增加一个根。这个工作簿里的第二组序列有两个正根,6.10% 和 163.9%,而 Excel 返回它的初值碰到的那个。
为什么 IRR 对私募股权有误导?
IRR 假设期间现金流按 IRR 本身再投资,这会在一个期间利率很高的基金里美化早期分配。MOIC 和 DPI 显示实际返还了多少现金;MIRR 用明确的再投资率重述回报。这里报告的 IRR 是 6.03%,MOIC 是 1.46×,按 8% 的 MIRR 是 6.59%。
IRR、MOIC 和 DPI 有什么区别?
IRR 是资金加权的年化收益率;MOIC 是总价值除以投入资本;DPI 是已分配现金除以实缴资本。它们回答不同的问题,一只基金可以在一个指标上很强,在另一个上很弱。