
基金工作簿不包含房地产模型
本系列建模的基金工作簿不包含房地产模型。一栋物业的大部分价值,来自你选的退出资本化率。一个带 5% 退出资本化率的五年 DCF,把大约四分之三的价值放在终值里,这就是前瞻年份和销售成本必须被检查的原因。
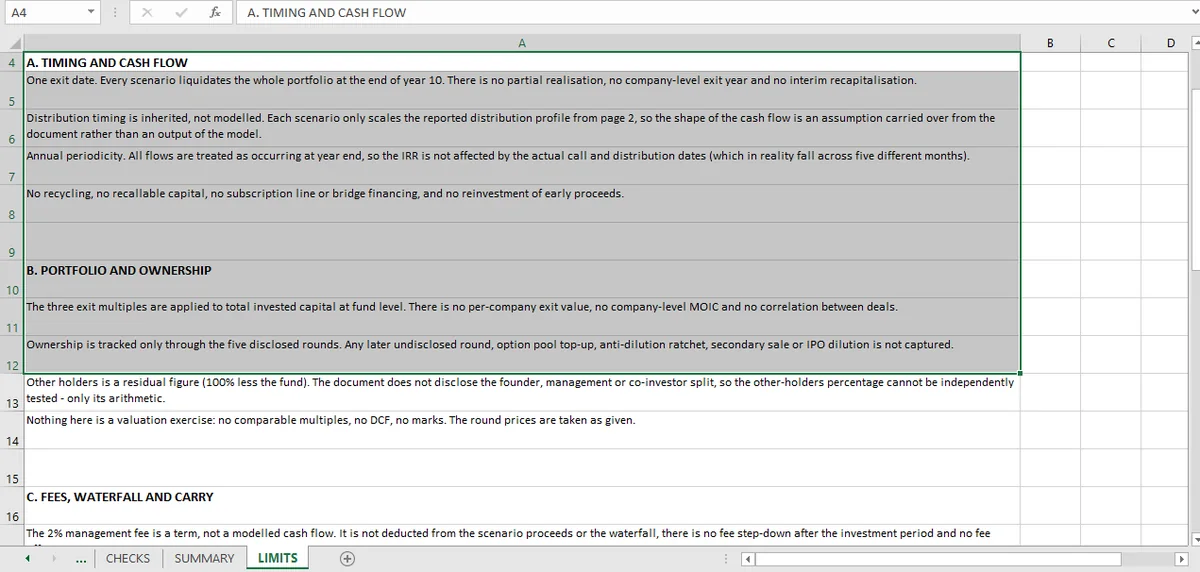
本系列建模的是一只私募股权基金,不是房地产。限制表也这么说:没有房地产、没有资本化率、没有物业现金流。
因此本文讲的是一个房地产模型需要的方法,以及让它可信的检查,也是本系列其他主题应用到各自资产类别上的同一套模式。
房地产 DCF 的形状
五年净营运收入(NOI),折现;加上第五年末的退出价值,也折现。搭建方式是标准 DCF 实操,只是把收入换成租金。
退出价值几乎总是最大的一项。典型的五年持有期、5% 退出资本化率和 3% 增长率,会让退出价值约占总量的四分之三,而这个份额随着资本化率下降而上升。
退出价值按前瞻 NOI 除以退出资本化率计算:
注意前瞻年份。用第 5 年 NOI 而不是第 6 年,是房地产模型里最常见的错误,它会低估退出价值一年的增长,约为退出价值的 3%。在 75% 的终值权重下,就是物业的 2%。
让它可信的检查
六项,按审阅者会执行的顺序。
NOI 能勾稽到租金表。 NOI 的每一行(租金、回收、空置、运营费用)都追溯到一张租金表或一项费用假设。把一个按增长率推算的 NOI 当输入的模型没有租金表,也回答不了下一个问题。
使用的是前瞻年份。 退出价值用第 6 年 NOI,不是第 5 年。这是一个单元格的检查,也是模型里最有价值的检查。
退出资本化率是写明的,不是隐含的。 从退出价值反算隐含资本化率,再与写明的那个比较。如果不同,退出价值是从增长假设搭出来的,资本化率只是摆设。
处置成本被扣除。 视司法辖区而定,中介费、律师费和转让税通常是总价值的 1–3%;这是建模假设,不是税务建议。忘记它们的模型会高估退出价值。
折现率与风险匹配。 如果房地产 DCF 的折现率低于退出资本化率,就等于假设这项资产的价值高于持有它的成本,会把更大的权重压在退出价值上;模型应当说明为什么要求的回报率低于资本化率。
终值份额被报告。 如果退出价值超过价值的比如 80%,这个 DCF 就是一个加了预测舍入误差的资本化率。这与股权估值工作簿 应用的是同一个门槛。
为什么退出资本化率就是答案
一个五年 DCF 折现五年的已知现金流和一个猜测。猜测主导输出,而折现率主要是把猜测转换成现值。
集中不是回避方法的理由;它是报告敏感性的理由:在一个 75% 终值的模型上,退出资本化率移动 25 个基点,价值大约移动 4%,而读者如果不知道这一点,就会把输出当成精确值。
房地产模型还需要什么
债务。 一个带杠杆的房地产 DCF 有贷款、摊还、利息、DSCR(偿债覆盖率)契约和一次再融资事件。简单的退出模型里都没有,而它们全都影响股权回报。
租约。 一张到期日错开的租金表,是房地产模型与 NOI 增长假设之间的差别。续租风险就在那里。
资本开支。 维护性资本开支、租户装修和租赁佣金是 NOI 没有捕捉到的现金流出。
本主题的私募股权工作簿把同样的纪律应用到另一个资产类别:瀑布一文 展示分配如何拆分,倍数一文 讲一个房地产基金也会报告的回报指标。回报算术在资本化率与杠杆 里,围绕它的基金机制在整合一篇里。
本文讲方法而不是测量结果,因为 Mica 不会凭空造一个它没有被给定的房地产模型。