
一个等式解释了大部分
在 5% 资本化率、60% 贷款价值比(LTV)和 4% 债务成本下,股权回报约为 6.5%:资本化率,加上杠杆倍数乘以利差。债务成本一超过资本化率,正杠杆就变成负杠杆。
一栋物业的无杠杆回报大致就是它的资本化率。加杠杆后,股权回报变成:
在 5% 资本化率、60% 贷款价值比和 4% 债务成本下,股权回报是 5% + 1.5 × 1% = 6.5%。
这个等式很简单,它解释了两件反直觉的事:为什么杠杆如此重要,以及为什么它双向起作用。
等式说了什么
被放大的是利差。 资本化率与债务成本之间 100 个基点的差距,在 60% LTV 下变成 150 个基点的额外股权回报。在 75% LTV 下,乘数是 3,同样的差距变成 300 个基点。
利差为零时杠杆不起作用。 如果债务成本正好等于资本化率,无论 LTV 多少,股权回报都等于资本化率。
当债务成本高于资本化率时,正杠杆变成负杠杆。 在利率上升的环境里,一栋按 4.5% 资本化率买入、带 6% 债务的物业有负利差,杠杆越多回报越差。
杠杆测试必须展示什么
一个声称有杠杆回报的房地产模型,必须展示各个部分。
LTV 乘价值等于债务。 贷款金额是购买价或评估价值的百分比,究竟是哪一个必须写明。用其中一个算贷款、用另一个算回报的模型是不一致的。一个公司模型在它的融资结构联动 里保证同样的一致性,那里债务占比只设定一次。
NOI 能覆盖偿债。 DSCR,即 NOI 除以年度还本付息额,是决定贷款能否熬过坏年份的契约。报告杠杆回报却没有 DSCR 的模型,没有建模这笔贷款。
现金回报率能和股权回报的检查对上。 偿债后的现金流除以投入股权,必须等于模型报告的回报。如果不等,就有东西被算了两次或漏掉了。
等式藏起了什么
摊还。 等式假设的是只付息贷款。摊还型贷款偿还本金,这会积累股权并随时间改变回报,通常对股权持有人是向上的。
退出。 退出时的杠杆回报与当前现金收益率不是一回事。以不同于购买时的资本化率卖出,会产生资本利得或损失,而杠杆也会放大它。
成本。 收购成本、融资费用和资本开支都在等式之外,也都会降低回报。
追索权与契约。 模型可以产生正回报,一直到 DSCR 契约触发的那一刻,此时股权归零。算术不显示那个边界。
为什么工作簿没有房地产模型
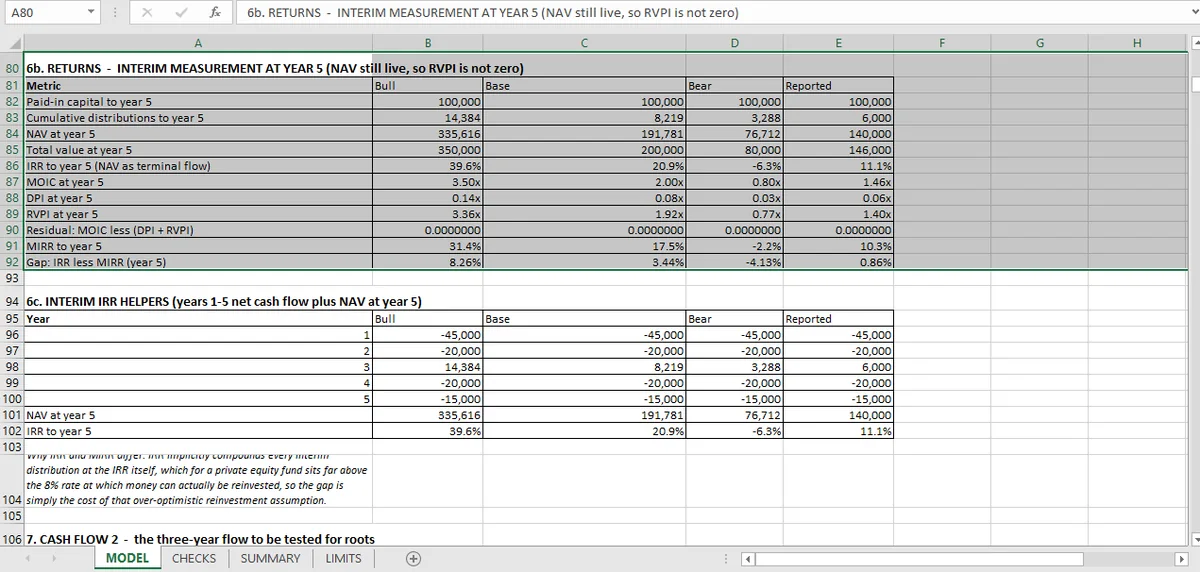
本系列建模的是一组公司、轮次和瀑布分配,不是一栋楼。里面没有物业、没有资本化率、没有贷款,限制表也没有声称相反。
工作簿里确实有这个等式需要的纪律:每个报告的回报都从组成部分重建。倍数恒等式 对 MOIC、DPI 和 RVPI 做同样的工作,瀑布一文 展示回报算出后分配如何拆分。
这个等式值得在任何房地产模型里记住:如果报告的股权回报不能从资本化率、LTV 和债务成本复现,三者之一就不是它声称的东西。这个回报所对应的退出价值在房地产 DCF 里,基金层面的拆分在整合一篇里。
资本化率、LTV 和债务成本各留一个独立输入,杠杆回报因此可以从它们重建;Mica 把三个输入分开摆放。把三个输入放在独立单元格里,重建才做得到;这是独立输入布局。