
融资结构是四个数字加一个假设
如果 beta 固定,把债务占比从 40% 提到 60% 会让 WACC 下降 1.24 个百分点;一旦把权益 beta 重新杠杆化,只下降 0.19 个百分点。只有第二个数字才是融资带来的好处。
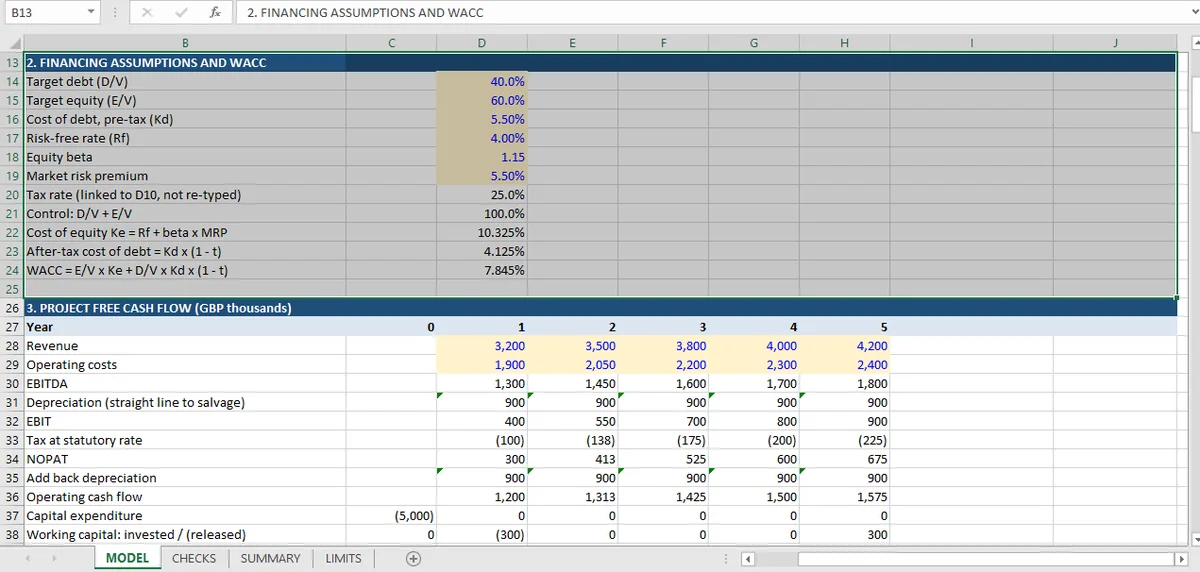
本系列背后的评估按 40% 债务、60% 权益融资,债务成本 5.5%、无风险利率 4%、权益 beta 1.15、市场风险溢价 5.5%。由此算出 10.325% 的权益成本、4.125% 的税后债务成本和 7.845% 的 WACC。
改变债务占比,WACC 就变,因为权重变了。这一步只是算术:任何模型都能算出来,而「WACC 等于 Ke 减去债务占比乘以(Ke 与税后 Kd 的利差)」这项检查仍然会通过,因为它是恒等式。
有意思的问题是还有什么会动。在一个完整联动的融资模型里,提高杠杆也会提高权益成本,因为权益变得更有风险。两个效应很大程度上相互抵消。在这个工作簿里,beta 是输入,没有任何东西把它重新杠杆化,所以两个效应里只有一个存在。这一点值得演示,而不是断言。
债务占比变动时,什么会动
把权益成本和债务成本固定在基准值,只改变债务占比。WACC 在零债务时的 10.325% 和全债务时的 4.125% 之间是一条直线:
| 债务占比 | WACC | NPV |
|---|---|---|
| 20% | 9.085% | 623 |
| 40%(基准) | 7.845% | 836 |
| 60% | 6.605% | 1,062 |
| 80% | 5.365% | 1,301 |
NPV 列是用 Excel 的 NPV 函数 把同一组现金流按各利率折现;基准行精确复现工作簿里的 836,这就是「重算结果与同一套计算对得上」那项检查。
单看这张表,印象是加杠杆能白捡价值:60% 那一行比基准高 226。债务占比每提高一个百分点,折现率大约降低 0.062 个百分点,NPV 大约增加 11。在 80% 债务下,项目的价值比 40% 时高 55%,而现金流没有任何变化。
这个结论是错的,而错的原因正是这张表固定住的那个假设。
加杠杆时什么该动:beta 与权益成本
有杠杆公司的权益,比无杠杆公司的权益更有风险。如果债务占比上升,权益 beta 应该随之上升,权益成本也应该跟上。标准关系是 Hamada 公式:
把基准情形去杠杆(债务权益比 0.667 时 βL 为 1.15),得到 βU 为 0.767。再按 60% 债务重新杠杆化(此时 D/E 为 1.5),βL 变成 1.63。权益成本升到 12.96%,WACC 变成:
| 债务占比 | WACC,beta 固定 | WACC,beta 重新杠杆化 |
|---|---|---|
| 20% | 9.085% | 8.031% |
| 40% | 7.845% | 7.845% |
| 60% | 6.605% | 7.659% |
重新杠杆化后,WACC 几乎不动:债务占比提高 20 个百分点,WACC 只从 7.845% 走到 7.659%。没有重新杠杆化的那张表里,1.24 个百分点的下降,全部来自少做了风险调整,而不是真的融资好处。
在三表模型里,同样的选择会出现在利息行:债务和现金余额决定利息,利息又反过来影响余额;三表检查 覆盖由此产生的循环性。
这个工作簿用的是未调整版本,限制表也这么说:beta 按给定值使用,没有从可比公司重新杠杆化,没有债务 beta,40/60 结构被假定五年不变。对一个五年期评估来说,这个选择站得住脚:重新杠杆化需要债务 beta、一组可比公司,以及一个资本结构稳定的假设。但这个选择仍然必须披露,因为它产生的敏感性不是对融资政策的敏感性,而是对公式里权重的敏感性。
WACC 这项检查为什么仍然重要
恒等式检查值得跑,但它有个结构前提:它确认 WACC 是从四个输入搭出来的,而不是敲进去的,也确认权重能对上。它不测试权益成本是否随杠杆变动。如果一个模型通不过那项检查,上面的敏感性就没有意义,因为改的并不是公式里的东西。
还有第二项检查可用,而工作簿没有带:改变债务占比,并断言权益成本也变了。这项检查针对的是模型的结构,而不是算术;它会在这个工作簿里失败,而失败才是正确结果。把结构预期写成一条检查,模型才能把自己的局限摆出来。
让这件事可行的,是输入和计算放在不同单元格的工作簿。这样一次情景改动会留下从输入到输出的痕迹。这就是为什么「改债务占比」可以变成一次测试,而不只是一次编辑。
正确的融资联动长什么样
在一个正确联动的模型里,杠杆变化时三样东西一起动:
- 权益成本,通过重新杠杆化的 beta。
- 债务成本,通常也会,因为更多杠杆意味着更差的信用和更高的利差。工作簿只有一个 Kd,没有利差递增条款,所以这条渠道也关着。
- 权重,随着债务占比变化。
这里只建模了第三样。三样齐全的模型会显示 WACC 的变化远小于上面的表;而两张表的差,1.24 个百分点对 0.19 个百分点,衡量的就是缺失渠道值多少。
模型要测试融资政策,还需要什么
三项补充,每一项都关上一条目前敞开的渠道。
一套重新杠杆化流程。 先把观察到的 beta 去杠杆一次,再在每个候选结构下重新杠杆化。它需要一组可比公司、一个债务 beta(或者明确假设它为零),以及一个关于税盾是否确定的决定。在上面的示例里,它把 WACC 的区间从 2.48 个百分点收窄到 0.37 个百分点。
一张债务利差表。 债务成本是单一的 5.5%,没有利差递增条款。现实中,更高的债务占比意味着更差的信用,利差会随结构移动。限制表说没有契约条款、没有利差递增条款、没有安排费,这既让单一 Kd 对五年期评估站得住脚,也让它对融资政策问题毫无用处。
一条结构性断言。 另外两项存在之后,检查就变成:改变债务占比,并断言权益成本朝正确方向、以合理幅度移动。这项检查在这个工作簿里失败,而它本来就该失败。
对项目决策来说,实际的后果是:融资结构敏感性不该被拿来当作加杠杆的理由。基准情形在 7.845% 越过了门槛;WACC 敏感性 显示利率还能升到多高答案才翻转;杠杆表则显示重新杠杆化后的 WACC 实际上几乎不动。整合一文 讲这些检查如何拼在一起,指标对比 展示 WACC 变化对 IRR 和 MIRR 的影响,这些检查的完整集合,收在资本预算页面。
假设输入与计算单元格分开放,移动债务占比才会留下一条从输入到输出的可见痕迹;Mica 搭表时保留的正是这个分界。