
一份评估是五段组成的链
67 项检查分布在五段:假设、自由现金流、指标、独立路径和情景。每个指标算两遍,每个情景被隔离,而接受或拒绝那一行本身就是一项可检验的条件。
本主题背后的工作簿从一页纸备忘录搭出项目评估,分五段完成,每一段都为下一段提供输入。
假设:投资、寿命、残值、营运资金和税率,再加上构成 WACC 的六个融资输入。自由现金流:收入减运营成本,减按 EBIT 计的税,加折旧,减资本开支,减营运资金增加额,加残值。指标:NPV、IRR、MIRR、回收期和盈利指数。独立路径:一个重解 IRR 的二分区块,以及一条十七点的 NPV 曲线。情景:同一个模型跑三次,只有收入改变。
67 项检查就分布在这五段上。67 项检查不是彼此独立的意见:它们是在检验「每一段确实就是它声称的东西」,再加上各段彼此一致的交叉检查。
67 项检查是为了什么
| 组 | 检查数 | 确立了什么 |
|---|---|---|
| 设置 | 5 | 权重之和为一;WACC、权益成本 Ke 和税后债务成本 Kd 由各部分搭成;税率一致 |
| 折旧与税 | 6 | 折旧加总等于投资减残值;每年税等于 EBIT × 25% |
| 自由现金流 | 8 | 每年 FCF 等于其组成部分;第 0 年是支出;营运资金和残值落在第 5 年 |
| NPV 与 IRR,两条路径 | 6 | NPV 用求和与 NPV();IRR 处的 NPV 为零;二分法收敛到 IRR() |
| 回收期、PI、MIRR | 5 | 每个指标按自己的定义重建 |
| NPV 曲线 | 20 | 17 个 WACC 点、单调性、与 IRR 的符号一致 |
| 情景 | 17 | 只有收入动了;基准等于模型;排序成立 |
其中三组值得细读。
NPV 算了三遍。 一次作为折现现金流之和,一次用 Excel 的 NPV() 函数,一次在解出的 IRR 处,那里答案必须是零。三者一致:前两者到 2 × 10⁻¹³,第三项到 8.08 × 10⁻⁸。这就是一个指标「算出来而不是抄来」的样子。
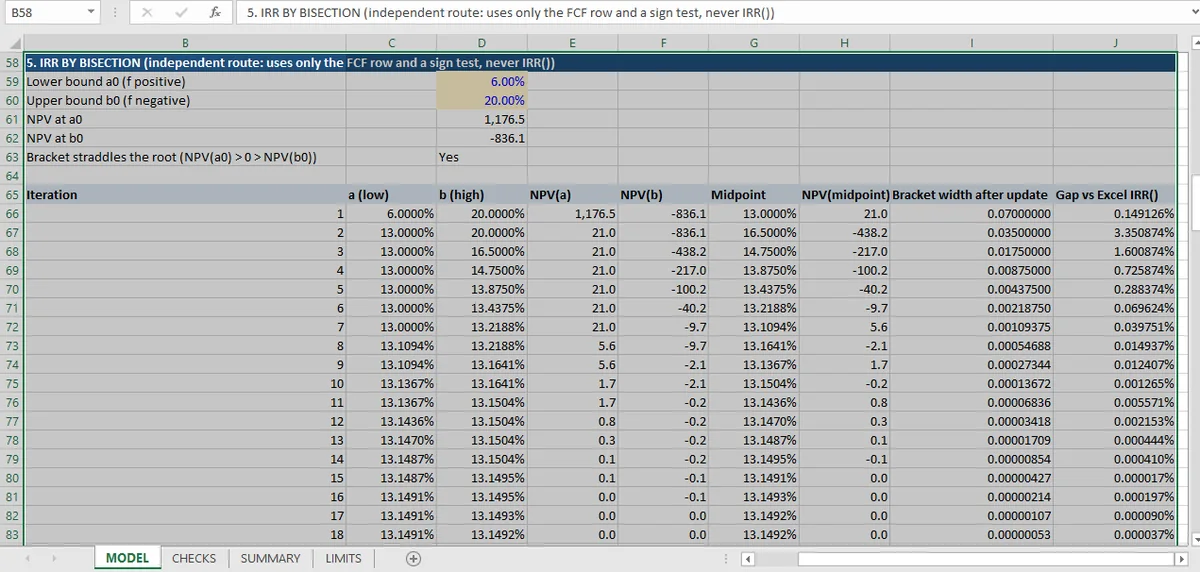
IRR 由第二种算法求解。 Excel 的 IRR() 从初值开始迭代,20 次尝试后以 #NUM! 放弃,这是官方文档写明的行为,不是一个失败模式。二分区块从固定的 6%–20% 区间开始,确认区间包住根,再对半切 20 次。区间收窄到 2.67 × 10⁻⁷,答案与 Excel 结果相差 3.4 × 10⁻⁸,约合一个基点的万分之三。
情景的隔离性有人检查。 17 项里有 5 项检验运营成本、资本开支、营运资金、残值和折旧在情景之间没有变动,3 项检验收入确实变了。然后检查排序:乐观 NPV 高于基准,基准高于悲观。一张悲观情景悄悄连折现率也改了的表,看起来会合理,却什么也说明不了;隔离检查正是拦住这种情况的东西。
决策规则是一条断言,不是一句话
摘要表最后一行写着:决策测试:NPV 大于 0 且 IRR 高于 WACC,接受(模型输出)。
这一行不是敲进去的;它是算出来的,而它的两半分别被检查:NPV 大于零,以及盈利指数大于一,后者是同一件事的另一种表达。盈利指数的校验式按定义等于 1 + NPV / 流出现值。它证明的是恒等式,不是现金流。模型并不判定项目应该被接受;它判定两个条件一致,并报告它们越过的门槛。
为什么要费这个劲?因为一份备忘录可以写着「NPV 为正、IRR 高于门槛」而两者其实都不成立,而相信这句话的读者没有任何办法检查它。把决策表达成可检验的条件,就可以重跑。
这份评估模型不做什么
19 条限制,以及对一个决定要不要依赖它的读者来说最要紧的四条。
输入都来自备忘录。 收入从 3,200 升到 4,200,运营成本从 1,900 升到 2,400,5,000 的初始支出,500 的残值,以及 300 的营运资金往返。每一个都按给定值处理。检查证明从它们推导出来的东西;它们无法证明备忘录是对的。
备忘录是一页纸文件,它的数字是敲进去的,有些还经过了不止一遍 OCR。67 项检查测试的是从备忘录推导出来的算术,不是转录;备忘录是前提。
同样的边界也适用于为备忘录提供数据的报表;三表整合 是这条链的另一端。
没有概率。 三个情景,没有权重,没有模拟。悲观情景的 NPV 是 −277,而工作簿说不出这有多可能。项目蒙特卡洛一文 讲补上这个缺口需要什么。
融资是一个按目标权重算出的 WACC,beta 固定。 没有重新杠杆化,没有债务 beta,结构五年不变。融资结构一文 展示这对杠杆敏感性做了什么:WACC 随权重变动,因为别的都不跟着动。
时点按年计。 所有现金流都是年末金额。营运资金投资是第 1 年末的一笔流出,回收是第 5 年末的一笔流入,中间什么都没有。
这些都不是缺陷。它们就是这份评估所回答的东西的边界,而限制表的有用之处,是让读者在读数字之前,先判断这个边界对他们的用途重不重要。
要记住的那个数字:NPV 836
把 67 项检查拿掉,这份评估只说一件事:5,000 的投入创造 836 的价值,资本成本 7.845%,盈亏平衡利率 13.15%。
工作簿里其他一切,都是为了让这句话可检查。两条 NPV 路径证明折现;二分法证明根;曲线证明两者之间的关系;回收期和指数检查证明捷径是按自己的定义算出来的,而不是近似;情景隔离证明比较是同口径的。
如果你想从零做同样的搭建,DCF 实操 先搭现金流那一行,再加检查。
而限制表的存在,是为了说明这句话没有覆盖什么:备忘录的输入、单一路径、只动收入的情景、固定的 beta、按年计时。
合在一起,这就是一个可验证模型的样子:它不一定正确,但「它正确」这个说法别人可以检验。答案接近时,这个区别最要紧;而这里已经近到要紧:悲观情景已经是负的。
读者十分钟内能验证什么
三项检查,按这个顺序,会告诉你这个文件值不值得你花时间。
打开 NPV 曲线,看下面两个汇总数字:WACC 上升时 NPV 未能下降的次数(零),以及 NPV 符号与 IRR 位置不一致的次数(零)。这两个计数覆盖 16 次比较,如果现金流或根错了,它们会立刻变动。
打开二分区块,读最后一个差距。如果它小于 0.0001%,两种算法一致,IRR 不是 Excel 猜测值的产物。
打开 LIMITS,读前三条。如果这三条正好对应你要问的问题,模型就是在回答它。
其余一切(67 行、情景隔离、回收期边界)是留给想走得更远的审阅者的。NPV、IRR 与 MIRR 对比 是拆解三个指标的地方,完整结果收在资本预算页面。
工作簿是一张表一张表搭起来的;检查表和它所读取的模型因此待在同一个文件里,Mica 搭的时候没有把它们分开。