
两个捷径指标,认真检查
3.91 年的回收期和 1.167 的盈利指数都指向接受。到了悲观情景,回收期仍然是 4.46 年,仍在五年寿命之内,而 NPV 是 −277。这就是为什么两个指标都不能作为最终决策依据。
回收期和盈利指数是最常被粗糙计算的两个指标。回收期通常是拿累计列目测;盈利指数通常是 NPV 除以某个数,而那个数被忘了。
两者都可以精确计算;精确计算之后,它们就成了有用的检查,而不是捷径。回收期衡量流动性和时点;盈利指数衡量每单位支出的价值。两者都不衡量创造的价值,而精确计算它们的意义,正是看清它们在哪里开始与真正说了算的指标不一致。
回收期,从累计行算
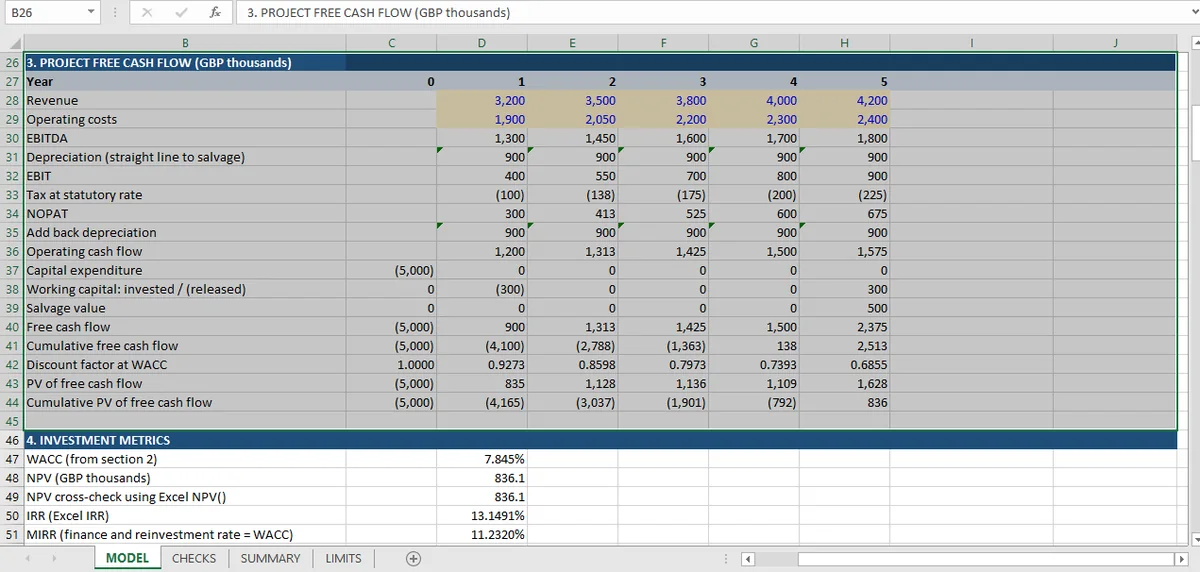
自由现金流是第 0 年 −5,000,随后 900、1,312.5、1,425、1,500 和 2,375。累计行在第 4 年穿过零:
| 年度 | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 自由现金流 | −5,000 | 900 | 1,312.5 | 1,425 | 1,500 | 2,375 |
| 累计 | −5,000 | −4,100 | −2,787.5 | −1,362.5 | 137.5 | 2,512.5 |
回收期不是简单的一句「第 4 年」。它是 3 加上第 4 年里收回剩余 1,362.5 所需的比例(1,362.5 ÷ 1,500),即 3.9083 年。
工作簿的做法,是在现金流那一行上用一个公式算累计,而不是目测;具体做法在面向财务的 Excel 指南 里描述。
两项检查让它精确而不是近似:回收期那一年的累计余额非负(137.5),前一年仍然是负的(−1,362.5)。这两个条件定义了穿越点,也能抓住模型报出一个现金流实际上从未到达的回收年份的情形。
简单回收期不折现,限制表也这么说。改成对累计行折现,穿越点会推到第 5 年;而把两种算法混在一起的模型,算出来的数字既不是这个也不是那个。
回收期在哪里与 NPV 矛盾
回收期可以在项目寿命内收回现金,却同时给出为负的 NPV。悲观情景就是现成的例子。收入低 10% 给出:
- 回收期 4.46 年,仍在五年项目寿命之内。
- NPV −277,意味着项目在摧毁价值。
- IRR 6.03%,低于 7.845% 的资本成本。
回收期说钱在项目结束前收回来了;NPV 说,收回来的钱折成现值,抵不上投出去的钱。两者都是真的,而一旦你看清回收期在衡量什么,它们就是一致的:它只数名义现金,忽略穿越点之后的一切,也不做折现。
这就是边界。回收期落在项目寿命之内,是项目值得做的必要条件,但远远不是充分条件。只靠回收期筛选的公司,会在悲观情景里批准这个项目。
盈利指数及其恒等式
指数是流入现值除以流出现值:5,836.05 除以 5,000,等于 1.1672。
它的恒等式,即指数等于一加 NPV 除以流出的现值,被直接检查,成立到小数点后十二位。这个恒等式也是指数与 NPV 在单个项目上永远不会分歧的原因:NPV 大于零和指数大于一,是同一个意思。模型也检查了这一点,发现两者一致。
所以对单个项目来说,指数对决策没有增加任何东西。它增加的是可比性:每单位支出 0.167 的价值,是一个可以放在另一个项目数字旁边的数字,而当支出不同时,NPV 无法直接做到这一点。
折现回收期,为了完整
把同一累计行按 7.845% 折现,会把穿越点从第 4 年推到第 5 年:第 4 年的累计现值是 −791.98,第 5 年是 +836.05,所以折现回收期是 4.49 年,而不是 3.91 年。
两个数字都对,它们回答不同的问题。未折现版本说,公司按现金口径在不到四年里收回本钱。折现版本说,按现值口径收回支出需要四年半,而这才是应该放在 NPV 旁边的版本。
实践中出错的地方是把两者混起来:在折现累计列旁边报一个未折现的穿越点,或者拿错误的分母算比例。抓住第二种错误的检查,就是本工作簿使用的那一对:回收期那一年的余额必须非负,前一年的余额必须为负。它把穿越点钉到一个期间和一个比例上,如果有人拿另一年的现金流重算比例,它立刻失败。
Microsoft 的 NPV 函数文档 值得对照着读,因为内置函数把第一个值折现了一期。一个把初始支出放进 NPV() 范围的模型,得到的回收期和 NPV 都会正好错一期折现。两者看起来仍然合理。
指数没有解决的规模陷阱
指数同样不能给项目排名,而理由值得说明,因为它常被当成指数的优点来介绍。
考虑一个需要 100(千)投资、指数 1.5 的项目,和一个需要 10,000(千)投资、指数 1.2 的项目。第一个创造 50(千)的价值,第二个创造 2,000(千)。按指数排名偏向第一个;按 NPV 排名偏向第二个。两种排名都站得住脚,它们回答不同的问题:是资本效率,还是总价值。模型报告这两种排名。一家公司更看重哪一种,是资本配置政策的选择,不是模型输出,也不是建议。
这个工作簿只包含一个项目,所以无法演示那种冲突,限制表也没有声称相反。它能演示的是另一方向的边界:在下行情景里,指数在 NPV 转负的同时跌到 0.945,低于一。两者按定义一起动,这就是重点。
回收期与盈利指数是干什么用的
它们各自回答一个 NPV 不回答的现金流形态问题。两者都不是决策规则。两者都是对现金流形态的检查,各自回答一个 NPV 不回答的问题。
回收期回答:资本暴露多久?一个五年项目有 3.9 年的回收期,意味着公司在收回支出之前,承担了项目大部分寿命的风险,这是折现加总看不出来的流动性事实。
指数回答:每单位稀缺资本能带来多少价值?5,000 的支出上 1.167 的指数,是一个可以与其他 5,000 用途比较的数字,而这种比较正是一家受资本约束的公司实际面对的。
两者在这里都是按自己的定义算出来的,而不是走捷径,也都被拿去对照产生它们的现金流。67 项检查的完整清单见资本预算页面。至于那个真正说了算的指标,NPV、IRR 与 MIRR 对比 是配套文章;至于产生悲观情景的那个情景设置,整合一文 解释三个情景是如何受限的。
同样的「这个指标到底在衡量什么」问题,在固定收益一侧也问过:三种久期方法 互相对照:Macaulay、修正久期和有效久期。
回收期和指数都写成现金流那一行上的公式,所以能追溯回产生它们的现金流;这是 Mica 在表里采用的写法。