
这份确定性评估替代了什么
这份评估用基准、乐观、悲观三个确定性情景代替分布,因此没有任何概率权重。三个情景框住了答案,却对可能性只字不提。模拟会给出 NPV 为负的概率,并显示哪两个输入驱动了大部分方差。这个工作簿一样都没有,而且它自己说了。
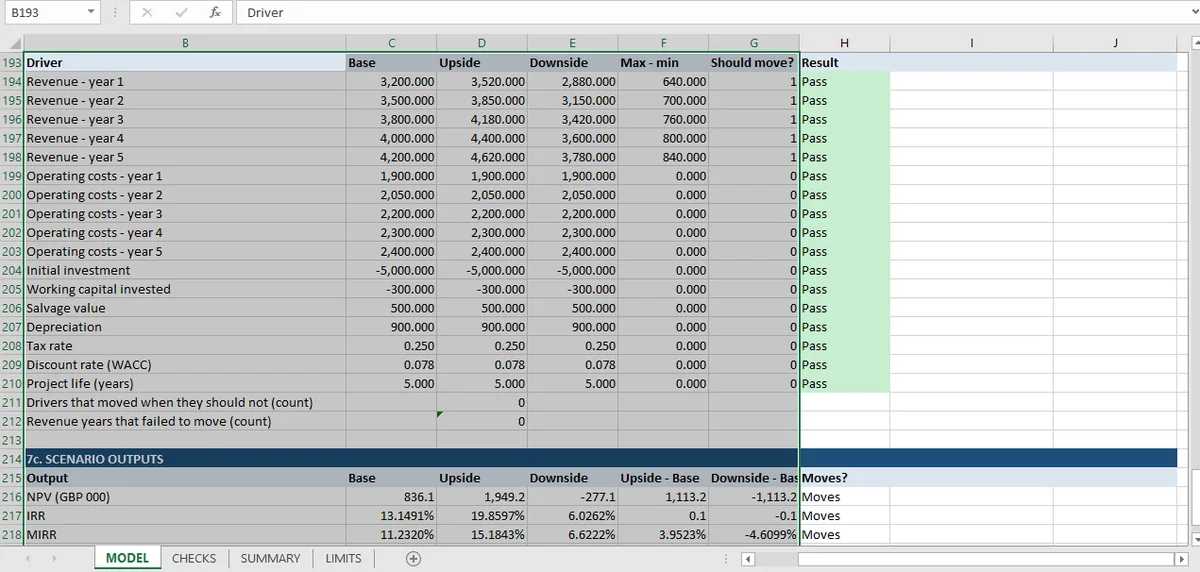
本主题背后的资本预算工作簿跑三个情景:基准、收入高 10%、收入低 10%。它们的 NPV 分别是 836、1,949 和 −277。
这是一个区间,不是一个分布。工作簿里没有任何东西说明下行有多可能,收入下跌 3% 是否比下跌 10% 更可能,或者收入下跌 12% 会发生什么。三个情景是三个故事,各自内部自洽,而模型检查了它们之间只有收入在动。运营成本、资本开支、营运资金、残值、折旧和折现率都被断言完全相同。
限制表把同一件事直接说了:每个情景只有一条确定性路径,没有概率权重,没有蒙特卡洛,没有结果分布。本文讲的是这个遗漏的代价,以及什么时候值得补上。
一个分布会补上什么
三件事最要紧,按它们改变决策的程度排序。
损失的概率。 悲观情景的 NPV 是负的。这重不重要,完全取决于它有多可能,而工作簿说不出来。如果收入围绕基准对称分布,10% 的缺口就是对称分布的一个尾部,NPV 为负的概率是可以算出来的数字。如果收入下方有合同量托底、上方没有上限,分布就是偏的,答案又不一样。
情景之间的曲线形状。 NPV 对每个输入并不都是线性的,而三个情景在收入口径上与基准等距。模拟会采样整个范围:在 −3% 到 −7% 之间,答案可能仍然为正但边际很薄,而那正是决策真正所在的地方。
哪个输入在起作用。 只有一个情景时,你知道收入动了。有一个分布时,你会知道 NPV 的方差有 80% 来自两个输入,其余可以固定在基准值而不改变答案。这才是让模拟值得跑的输出:不是概率,而是归因。
值得模拟的三个输入
这份评估的 19 条限制里,大多数是模拟帮不上忙的边界:按年计时、没有通胀、没有税务亏损。有三项是真正不确定的,值得给一个分布。
收入。 最明显的候选,也是情景已经在动的那个。它的不确定性不对称:项目可以比备忘录差 30%,而没有结构性下限;上行则受产能限制。
运营成本。 在三个情景里保持不变,这意味着成本风险完全没有被测试。成本通常比收入波动更小,且与收入高度相关,因为销量不足也会降低可变成本。这种相关性正是朴素模拟容易搞错的地方。
折现率。 在每个情景里都被当作固定的 7.845%。它是对 NPV 单点影响最大的输入:在这个项目的规模下,利率上升一个百分点大约损失 80 的 NPV,而盈亏平衡是 13.15%。
把收入和成本分开独立模拟,会比不模拟更糟,因为下行的程度主要取决于两者的相关性。这是判断,不是计算,而它应该放在读者看得见的单元格里。
蒙特卡洛的代价,以及怎么检查结果
蒙特卡洛算起来便宜,要信它却很难。输出有意义之前,必须有三件事成立。
随机数生成器必须可复现。 Excel 的 RAND() 无法设种子,所以建立在它之上的模型每次重算都会给出不同答案,无法检查。带种子的生成器(用一个单元格存种子,把种子输入一个简单的线性同余生成器,或者用可保存状态的 RANDARRAY)会把模拟变成和其他输入一样的固定输入。
分位数必须收敛。 用两个不同的种子跑同一个模型,比较第 5、第 50 和第 95 百分位。如果波动超过你要求的精度,就增加模拟路径。这是与两条 IRR 路径 同意义的收敛检查:两次独立运行,一个结论。
必须有东西可以对照。 当模型对模拟输入是线性的,NPV 标准差有解析解,可以直接算出,再与模拟值比较。当它不是线性的,检查就是种子比较,它能抓住实现错误,但抓不住设定错误。
本系列的定量方法工作簿就是现成例子:一万条路径、一个存放在单元格里的 20250101 种子,以及一项对闭式解的收敛检查。它是那个模型 31 项检查中的一项,收敛一文 走了一遍闭式对比;这就是项目层面模拟可以照抄的模式。
一个下午就能搭好的最小模拟
完整版本需要带种子的生成器、一万条路径和一项收敛检查。能用的版本需要四列和一个小时。
抽取输入。 对备忘录估计来说,三角分布通常是诚实的选择:一个低值、一个最可能值和一个高值,这正是假设被引出来的方式。RAND() 加上逆累积分布公式就给出抽样值,而 RANDARRAY 一次调用就能生成整列均匀抽样。
施加相关性。 收入和成本一起动。每条路径一个随机因子,在两个抽样之间共享,再与一个独立因子混合,足以阻止模拟产生不可能的组合。
计算每条路径的 NPV。 一列,一个公式,引用同一行的抽样值。
汇总,然后检查。 报告第 5、第 50 和第 95 百分位,以及 NPV 为负的路径占比。然后换种子重复。如果三个分位数的移动超过你的精度,说明路径不够,而种子比较是唯一能告诉你这一点的检查。
让这件事可信的不是路径数量,而是种子放在一个单元格里,所以运行可复现;以及汇总是从路径重算出来的,不是敲进去的。
什么时候不该跑蒙特卡洛
当输入区间很宽、模拟输出的精度超过输入能支撑的范围时,就不该跑。模拟会产生一种输入支撑不了的精度。如果收入是一个有 ±15% 合理区间的备忘录估计,NPV 第 40 与第 45 百分位之间的差别就不是信息。
测试是:输出会不会改变决策。如果基准情形以很宽的边际被接受,分布只会确认它,什么也改变不了。如果基准情形是边缘的(5,000 的投入上 NPV 836、悲观情景 −277、盈亏平衡 WACC 比基准高 5.3 个百分点),那么 NPV 为负的概率正是决策者需要的数字,而三个情景给不出来。
对这个工作簿来说,诚实的位置就是这样:确定性评估完整且被检查过,它留下的问题正是模拟会回答的那个。包括三个情景隔离检查在内的全部 67 项检查,都收在资本预算页面 里;整合一文 讲模型怎么搭才能让两条路线都成为可能。
带种子的模拟能对着同一个文件重跑,靠的是 Mica 就地重算整个工作簿。