
三个必须对得上的倍数
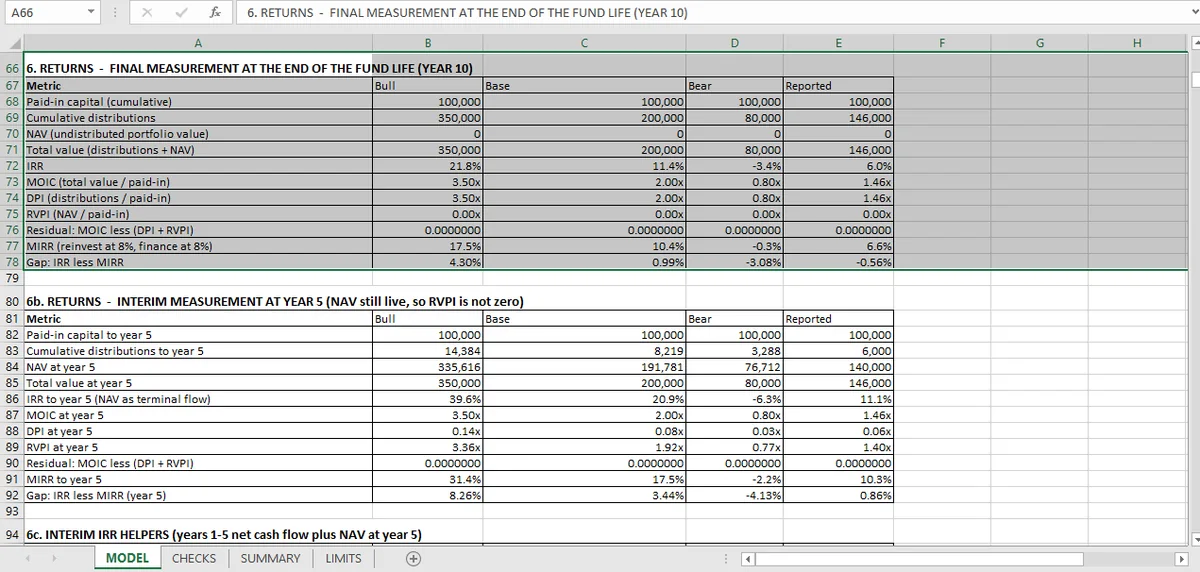
按定义,MOIC 等于 DPI 加 RVPI。工作簿在四个情景里检查这个恒等式,再用一个当前 NAV 检查一次,所有情景的汇总残差为零。
私募股权既用 IRR 也用倍数报告回报,因为倍数是现金口径,IRR 是时间口径。
- DPI:分配对实缴资本。实际返还的现金。
- RVPI:剩余价值对实缴资本。仍然持有的部分,按其估值。
- MOIC:总价值对实缴资本。
恒等式很简单:
它也是抓住最常见报告错误的检查:一个把未实现价值算进 DPI 的倍数,或一个被标成 MOIC 的 TVPI。
四个倍数情景
四个情景分别给出不同的 DPI、RVPI 与 MOIC。
| 情景 | DPI | RVPI | MOIC |
|---|---|---|---|
| 乐观 | 3.50× | 0.00× | 3.50× |
| 基准 | 2.00× | 0.00× | 2.00× |
| 悲观 | 0.80× | 0.00× | 0.80× |
| 报告 | 1.46× | 0.00× | 1.46× |
12 项检查确认恒等式成立:每个情景三项,再加一组带当前 NAV 的。RVPI 为零时,恒等式按定义就满足;真正在测加法的是带当前 NAV 的版本,因为只有剩余价值非零的情景才会真正用到这个和。
最后的残差检查汇总所有情景和两种口径:MOIC 减 DPI 减 RVPI,全部为零。
为什么 MOIC = DPI + RVPI 这个恒等式要紧
一只基金报告的倍数常常由三个不同系统拼起来:分配用现金账、剩余价值用估值政策、总数用电子表格。如果恒等式不成立,三者之一就是错的,而被引用的往往是报告里的 MOIC。
这项检查很便宜,而且是唯一迫使三个数字按一致定义的东西。一个把资本返还数两遍的 DPI,会立刻让恒等式断裂。
MIRR,以及基金为什么两个都报
按 8% 再投资率,MIRR 是 6.59%,对照 6.03% 的 IRR。四项检查确认它位于 IRR 与 8% 之间。定义沿用项目融资里的口径,在项目 MIRR 对比 里说明,那里 MIRR 是明确再投资率的替代方案。
这是一个很窄的差距,也是 MIRR 对一只基金有用的地方:当 IRR 和 MIRR 接近时,现金流的时点没有起多大作用,回报接近简单复利会产生的结果。当两者拉开时,IRR 被再投资假设抬高了。
对一只带早期分配的十年期基金,这种分叉可能很大。这里很小,因为分配相对于催缴是后置的。
倍数不能告诉你什么
时点。 十年 2.0× 和五年 2.0× 是同一个倍数,却是非常不同的结果。这就是 IRR 的用途,也是两个都报告的原因。
风险。 0.80× 的悲观和 3.50× 的乐观是一个很宽的分布。倍数对哪个更可能只字不提。
估值质量。 RVPI 是估值,不是现金金额。一只 RVPI 很大的基金,有一个还没有人付过钱的大数字。
第一个该检查的恒等式
任何报告三个相关量的地方,其中一个通常是残差。检查恒等式,而不是各组成部分:DPI 和 RVPI 各自看着都合理,加起来却不等于 MOIC,而读者引用的恰恰是这个和。
IRR 一文 讲这个恒等式不约束的回报指标,48 项检查的完整清单见另类投资页面。产生分配的持股关系在股权结构表 里,退出价值版本在房地产 DCF 里。
分配和剩余价值放在不同单元格里,倍数恒等式因此是被检查的,而不是被假设的;Mica 让两者各自成格。这种分离是让恒等式可测试的Excel 模型纪律。